2026年一季度,宁德时代国内动力电池市占率达到50.1%爱配资怎么样,时隔5年再度拿下半壁江山。而就在一年前,这个数字还一度跌至43.5%,被比亚迪和二线厂商步步紧逼。
更关键的是利润。2025年宁德时代归母净利润722亿元,同比增长42%,日均净赚接近2亿元。这个数字超过了13家A股上市车企的利润总和,净利率是主流车企的4倍以上。
一边是电池厂日进斗金,一边是车企在价格战中毛利率持续下滑。动力电池占整车成本40%以上,辛辛苦苦造整车,利润却被上游电池厂拿走大头,这种分配格局注定不可持续。
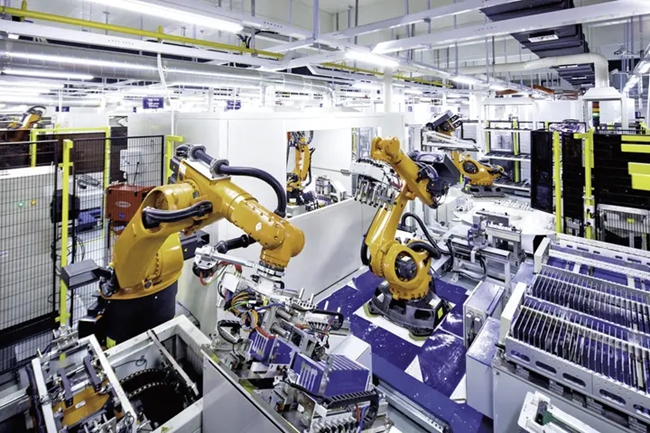
宁德时代自动化电池模组生产线,规模效应构筑了难以逾越的成本壁垒
于是“去宁化”成了行业关键词。广汽、东风、吉利、理想、蔚来、小米,几乎所有头部车企都在布局电池自研。但口号喊得响,真正落地时才发现,造电池这件事,远比造整车难。
先看渗透率的全景。全球市场,据SNE Research统计,2025年宁德时代动力电池使用量市占率39.2%,同比提升1.2个百分点,连续9年排名第一。海外市场市占率更是跃升至30%。
国内市场,2026年上半年宁德时代乘用车装车量份额达46.7%,同比提升5.6个百分点。1至7月国内动力电池装车份额47.8%,几乎拿下接近一半的市场。排在第二位的比亚迪份额17.7%。
这意味着什么?每两辆新能源汽车下线,就有一辆装着宁德时代的电池。这种渗透率,已经不是简单的市场领先,而是事实上的产业基础设施。
产能端的数据更能说明问题。2026年上半年,宁德时代产能利用率攀升至94.9%,接近满产状态。在建产能高达764GWh,是现有525GWh产能的1.46倍。研发端,2025年研发费用221.47亿元,过去20多年累计研发投入超过800亿元。
这些数字叠在一起,构成了车企自研电池面前的第一道墙:规模、技术、资金,三重壁垒同时存在。
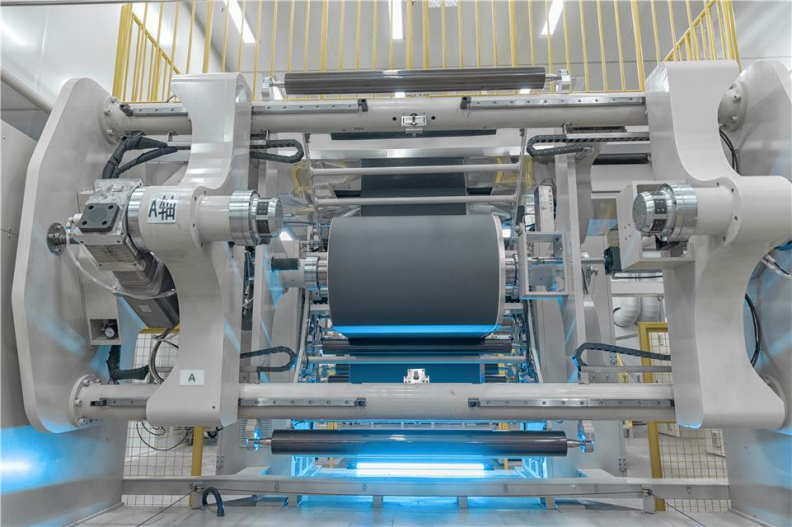
比亚迪刀片电池正极涂布生产线,从电池材料到整车的垂直整合是比亚迪独有的优势
车企自研电池,目前大致走出了三条路径。第一条是全栈自研自产,以比亚迪为代表。从正极材料到电芯到电池包到整车,比亚迪实现了真正的垂直一体化。2025年比亚迪动力电池装车量165.77GWh,国内市占率21.58%,全球排名第二。
但比亚迪的模式几乎不可复制。比亚迪本身就是做电池起家,2005年开始动力电池研发,2008年全球最早实现动力电池量产,在电池领域积累了近20年。更重要的是,比亚迪年销数百万辆的规模,足以支撑自有电池产能的满产运行。
中国汽车工业协会新能源汽车电池分会执行秘书长刘锴说得很直白:“严格来说,真正走通这条路的只有比亚迪,这也从另一个方面说明,这条路的难度很大。”
第二条路径是自研电芯和电池包,但制造环节委托第三方生产,蔚来是典型代表。2021年李斌放话要自产电池,团队拉起来了,规划40GWh产能。结果2023年三季度财报会上,李斌亲口承认:评估下来,自产电池3年内没法改善毛利率。
蔚来累计在电池研发上投入了20多亿元,最终选择“自研电芯、材料、电池包,生产委托给外部第三方”。李斌的解释很实在:电池制造的投入期较长,还要克服产能爬坡和提升良品率等诸多挑战,蔚来暂时没有足够的能力支撑这一业务。
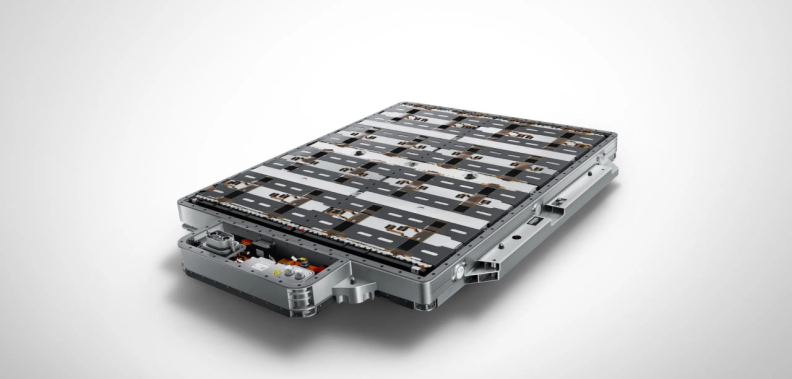
蔚来电池包,蔚来累计投入20多亿研发后选择自研加委托生产的折中路线
第三条路径是合资或参股,与电池厂商绑定,理想和吉利走的是这条路。理想采用“自研代工”模式,与欣旺达合资成立公司,由理想定义标准、欣旺达制造,兼顾技术掌控与资产效率。
吉利则更加多元,采购、合资、收购、自研、自产同步推进。一边继续采购宁德时代等企业的电池,一边与宁德时代、欣旺达设立合资公司,同时发展内部电池业务。2025年整合成立吉曜通行,规划2027年产能达70GWh。
三条路径,三种代价。全栈自研自产的代价是重资产和长周期。新建一座年产10GWh的电池基地,前期固定资产投资一般在30亿元到50亿元之间。液态锂电产线成本约1.5到2亿元每GWh,全固态产线更是高达4到6亿元每GWh,是液态的3到4倍。
广汽因湃电池总投资109亿元,规划产能超60GWh。这还只是建厂的钱,不包括持续的研发投入和产能爬坡期的亏损。
良率是第二个隐形杀手。电池量产对工艺精度、生产环境、品控标准要求极高。行业数据显示,新建超级工厂在产能爬坡期的电芯良率通常只有70%到85%,意味着15%到30%的电芯直接报废。成熟工厂运营3年以上,良率才能达到92%到97%的第一梯队水平。
良率差10个百分点,成本可能差出20%以上。宁德时代凭借多年积累,良率稳定在行业顶尖水平,这是新进入者短期内无法追赶的隐性壁垒。
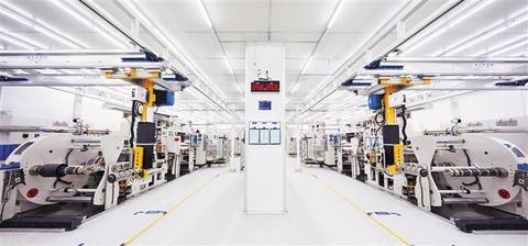
宁德时代灯塔工厂前工序备料生产车间,高精度无尘车间是电池制造的标配
规模效应是第三道坎。电池行业的成本曲线极其陡峭,产能利用率从70%提升到95%,单位成本可以下降15%到20%。宁德时代2026年上半年产能利用率94.9%,而车企自建电池厂初期,受限于自身车型销量,产能利用率往往不足60%。
算一笔简单的账。一款年销10万辆的车型,按每车70kWh带电量计算,年需求仅7GWh。而一条经济规模的电池产线至少需要10GWh以上才能摊薄固定成本。也就是说,单一车型根本养不活一条电池产线,必须多车型共享,或者对外供货。
这就解释了为什么蔚来最终选择放弃自产。2023年一季度蔚来亏损47.3亿元,每个季度在芯片、电池等领域投入研发费用约30亿元。在持续亏损的状态下,再砸几十亿建电池厂,还要承受3年以上的产能爬坡亏损,财务上确实不成立。
自研加委托生产的路径,代价是技术控制力打折扣。电芯制造的核心工艺know-how掌握在代工厂手中,车企虽然定义了规格和标准,但在成本优化、工艺迭代、品质管控上,仍然依赖合作伙伴。本质上,这是用资产轻量化换来了供应链的相对可控。
合资路径的代价则是话语权的让渡。与电池厂商成立合资公司,车企可以获得稳定供应和一定的成本优势,但合资公司的经营决策、技术路线、产能规划,往往需要双方协商。看似摆脱了宁德时代,实际上只是换了一个绑定对象。
更值得关注的是技术迭代的速度。动力电池行业正处于液态向固态过渡的关键期,技术路线尚未完全收敛。广汽宣布建成国内首条大容量全固态电池中试线,计划2026年小批量装车实验。比亚迪、宁德时代也在固态电池上重兵投入。
在技术路线不确定的阶段,重金投入某一条路线的产线,一旦方向选错,几十亿投资可能瞬间变成沉没成本。这对资金实力远不如电池巨头的车企来说,风险尤为致命。
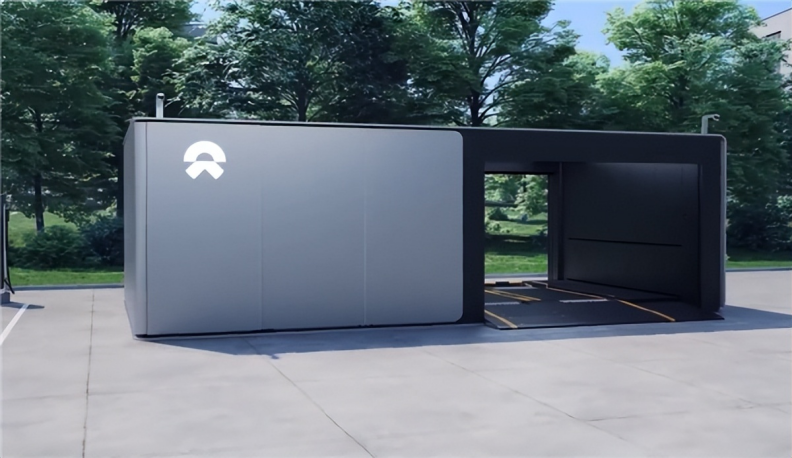
蔚来第三代换电站,换电模式让蔚来在电池标准化上有独特诉求,但仍未改变外采电芯的格局
那么,车企自研电池是不是一场注定失败的豪赌?也不尽然。需要区分两个概念:自研电池技术和自产电池电芯。前者是必要的,后者是可选的。
电池管理系统(BMS)、电池包结构设计、热管理系统、电池标准化,这些是车企必须掌握的核心能力,直接关系到整车的续航、安全和用户体验。在这些层面自研,投入可控,收益明确。蔚来、小鹏、理想等新势力在BMS和电池包设计上都有深厚积累。
但电芯制造,这个重资产、长周期、高技术壁垒的环节,是否值得车企亲自下场,就需要认真算账了。从目前的实践来看,除了比亚迪这种从电池起家、规模足够大的特例,绝大多数车企更理性的选择是自研电池包和BMS,电芯外采或合资生产。
宁德时代显然也看清了这一点。面对车企的“去宁化”诉求,宁德时代并没有简单对抗,而是推出了更灵活的合作模式。从CTP(电芯直接成包)到CTC(电芯集成到底盘),再到与车企成立合资公司,宁德时代在用技术绑定和深度合作,来化解车企的供应链焦虑。
车企想要的不是消灭宁德时代,而是在利润分配中获得更公平的份额。宁德时代想要的也不是压榨车企,而是维持技术领先和市场份额。双方的博弈,最终会走向一个新的均衡,而不是零和。
从更宏观的视角看,中国动力电池产业在全球的领先地位,本身就是国家战略层面的重要筹码。2025年全球动力电池装机量前十企业中,中国占六席,合计份额超过70%。中国动力电池产量占全球比例超64%,按锂离子电池出货量计算占比超过80%。
在这个大格局下,车企自研电池更多是产业内部的利润再分配,而不是对中国电池产业整体优势的挑战。无论是宁德时代、比亚迪,还是广汽、吉利的自研电池,都是中国新能源汽车产业链的组成部分。
可以预见的是,未来3到5年,动力电池行业的竞争将从“份额比拼”转向“盈利较量”。宁德时代的渗透率可能在45%到50%之间波动,比亚迪稳定在20%左右,二线厂商和车企自研电池瓜分剩余份额。
真正值得关注的变量,不是谁能取代宁德时代,而是固态电池量产时点到来时,技术路线的选择会如何重塑竞争格局。在那之前,车企自研电池更多是一种战略姿态和谈判筹码,而非颠覆性的产业革命。
对中国新能源汽车产业而言,电池厂和车企的博弈不是坏事。正是这种博弈,推动着成本持续下降、技术持续迭代。最终受益的爱配资怎么样,是消费者,也是中国新能源汽车在全球的竞争力。
文章为作者独立观点,不代表联华证券配资公司_股票实盘配资_10倍杠杆配资平台观点
相关文章